
Die GE-Vernova-Aktie steigt nach Vergleich im Windprojekt und frischen Kurszielen
Veröffentlicht am: 18.09.2026 um 13:01 Uhr | Redaktionelle Verantwortung: Rafael Müller, Chefredakteur AD HOC NEWS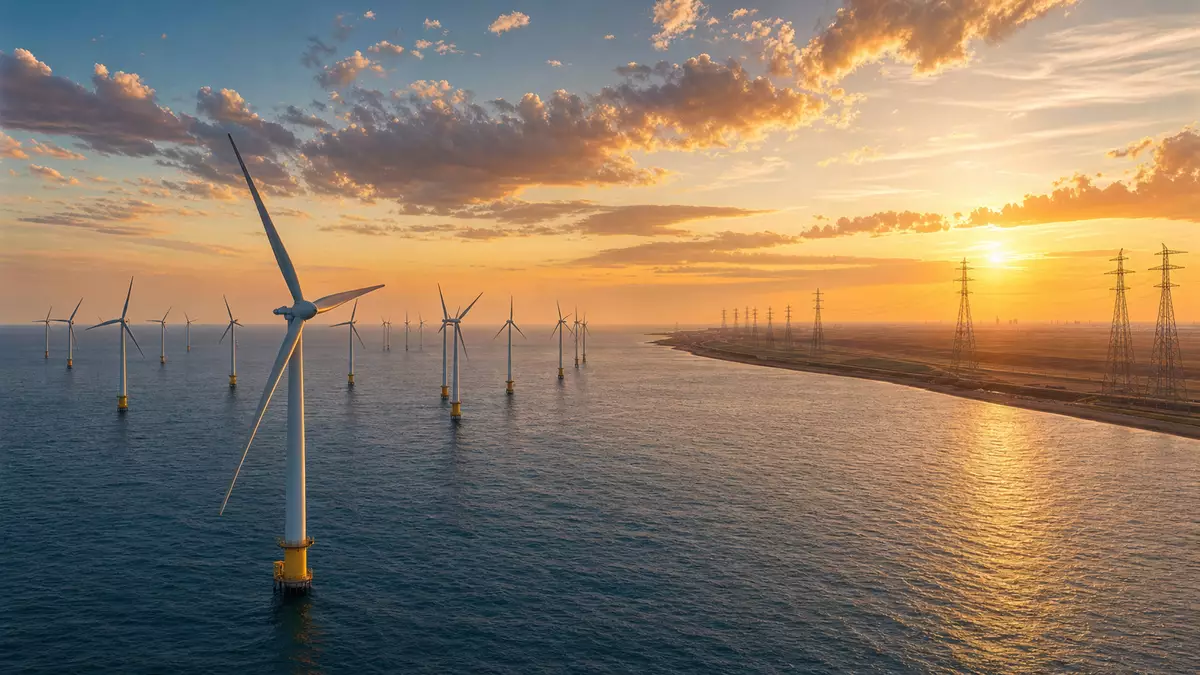
Die GE-Vernova-Aktie (ISIN US36828A1016) notiert nach einer Serie positiver Nachrichten im September 2026 nahe der Marke von 925 USD und profitierte zuletzt von einem Kursplus von rund 2,3 Prozent auf 946,45 USD am 17.09.2026, nachdem ein milliardenschwerer Konflikt im Windgeschäft beigelegt wurde (NYSE, USD, Stand 17.09.2026).
Vergleich im Offshore-Windprojekt bringt Rechtssicherheit
GE Vernova Inc., der auf Energieerzeugung und Netzinfrastruktur spezialisierte Industriekonzern, hat einen kommerziellen Streit mit Vineyard Wind um ein Offshore-Windprojekt mit einem Volumen von 1,3 Milliarden USD beendet, was den Fokus wieder auf die operative Umsetzung lenkt. Laut GuruFocus zog GE Vernova seine Kündigungsmitteilung und eine Berufung gegen eine einstweilige Verfügung zurück, die das Unternehmen zur weiteren Beteiligung am Projekt verpflichtet.
Bereits am 17.09.2026 meldete GuruFocus, dass GE Vernova und Vineyard Wind ihren Rechtsstreit über einen Anspruch von 300 Millionen USD im Zusammenhang mit einem 806-MW-Offshore-Windpark nahe Martha's Vineyard durch eine Einigung beendet haben, wobei GE Vernova seine Kündigung zurücknahm und die Berufung fallen ließ.
Analysten sehen Spielraum nach oben
Parallel zur rechtlichen Bereinigung des Projekts sorgen neue Analystenstimmen für Rückenwind. Laut Mitrade bestätigte Baird-Analyst Ben Kallo am 18.09.2026 seine Outperform-Empfehlung für GE Vernova und nannte ein Kursziel von 1.400 USD je Aktie.
Im selben Bericht wird zudem Jefferies-Analyst Julian Dumoulin-Smith zitiert, der seine Kaufempfehlung bekräftigte und ein Kursziel von 1.185 USD je Aktie nennt, womit beide Häuser die Aktie deutlich über dem aktuellen Kurs sehen. Nach Angaben von Investing.com entspricht das Baird-Ziel von 1.400 USD dem oberen Bereich der Konsensschätzungen, während Jefferies sein Kursziel auf 1.185 USD anhob und zugleich ein positives Bild für das Servicegeschäft im Gasbereich zeichnete.
Gleichzeitig verweist Investing.com auf eine Analystenprognose, wonach GE Vernova für das Geschäftsjahr 2026 ein Umsatzwachstum von 22 Prozent erwartet wird und das Unternehmen eine hohe Eigenkapitalrendite von 91 Prozent ausweist, was die Attraktivität des Geschäftsmodells unterstreicht.
Fundamentale Kennzahlen unterstreichen Wachstumskurs
Die jüngsten veröffentlichten Quartalszahlen zeigen, dass GE Vernova im zweiten Quartal des Geschäftsjahres 2026 (Periode bis 30.06.2026) deutlich gewachsen ist. Nach Daten von Yahoo Finance erzielte das Unternehmen im Quartal bis 30.06.2026 einen Umsatz von 11,1 Milliarden USD und einen Gewinn von 668 Millionen USD, was einer Profitmarge von 6,02 Prozent entspricht.
Beim Ergebnis je Aktie (EPS) lag GE Vernova im zweiten Quartal 2026 mit einem ausgewiesenen Wert von 2,47 USD unter dem Konsens, der zuvor bei 3,18 USD gelegen hatte, womit der Gewinn je Aktie um 0,71 USD beziehungsweise 22,44 Prozent hinter den Erwartungen zurückblieb. Diese Zahl zeigt, dass der Wachstumskurs zwar intakt ist, die Profitabilität aber noch stark vom Mix der Projekte und der Kostenentwicklung beeinflusst wird.
Für das laufende Quartal bis 30.09.2026 und das vierte Quartal bis 31.12.2026 liegen laut Yahoo Finance Analystenschätzungen vor, die auf steigende Ergebnisse hindeuten, wobei für das Gesamtjahr 2026 Umsatz- und Gewinnsteigerungen erwartet werden.
Bewertung und Gegenstimmen im Analystenlager
Die Bewertung der GE-Vernova-Aktie spiegelt eine Mischung aus Wachstumshoffnung und bereits eingepreisten Erwartungen wider. Nach Berechnungen von GuruFocus liegt das aktuelle Kurs-Gewinn-Verhältnis (Trailing P/E) bei 26,95 und damit deutlich unter dem Fünf-Jahres-Median von 57,53, was auf eine im historischen Vergleich günstigere Bewertung hindeutet.
Gleichzeitig existieren warnende Stimmen: Wie Investing.com berichtet, hat GLJ Research die Aktie mit einem Sell-Rating und einem Kursziel von 470 USD versehen, das deutlich unter dem aktuellen Kursniveau liegt und die Risiken bei der Bewertung betont.
Hinzu kommt, dass die Konsensschätzungen laut MarketBeat die GE-Vernova-Aktie derzeit mit einem Rating von Moderate Buy einstufen und ein durchschnittliches Kursziel von 1.145,83 USD nennen, sodass der Markt im Mittel noch zweistellige Prozentpotenziale sieht, aber bei Rückschlägen im Projektgeschäft und zyklischer Nachfrage auch Abwärtsrisiken verbleiben.
Backlog und Nachfrage nach Netztechnik als Treiber
Strategisch setzt GE Vernova auf den Ausbau seines Auftragsbestands im Bereich Energieinfrastruktur. Laut MarketBeat strebt das Unternehmen Anfang 2027 einen Auftragsbestand von rund 200 Milliarden USD an, getragen von einer weltweit steigenden Nachfrage nach Stromnetzausbau, Transformatoren und Erzeugungskapazitäten.
Der Rückenwind resultiert auch aus strukturellen Trends: Ein Beitrag von The Motley Fool hebt hervor, dass GE Vernova ebenso wie andere Netzausrüster von einem globalen Mangel an Transformatoren profitiert, der Investitionen in Übertragungs- und Verteilnetze ankurbelt.
Diese strukturelle Nachfragedynamik könnte das geplante Wachstum beim Auftragsbestand und die erwartete Umsatzsteigerung von 22 Prozent im Jahr 2026 stützen, verlangt aber gleichzeitig eine disziplinierte Projektabwicklung, damit die Profitmargen über die aktuell ausgewiesenen 6,02 Prozent im zweiten Quartal 2026 hinaus gesteigert werden können.
Aktien-Schlussabsatz mit Kursbild
Die GE-Vernova-Aktie notierte nach Daten bis zum Handelsschluss am 17.09.2026 bei 924,93 USD an der NYSE, während die nachbörsliche Indikation bei 927,70 USD lag, womit der Kurs weniger als 1 Prozent unter dem durchschnittlichen Analystenkursziel von 1.145,83 USD und deutlich unter dem oberen Baird-Ziel von 1.400 USD steht (Stand 17.09.2026, NYSE, USD).
Fakten zur GE-Vernova-Aktie
- Unternehmen: GE Vernova Inc.
- ISIN: US36828A1016
- Ticker: GEV
- Handelsplatz: NYSE
- Kurs (Stand 17.09.2026, 16:00 Uhr): 924,93 USD
- Marktkapitalisierung: Stand 17.09.2026
- Sektor / Branche: Energieausrüstung und Stromnetzinfrastruktur
- Indexzugehörigkeit: S&P 500


