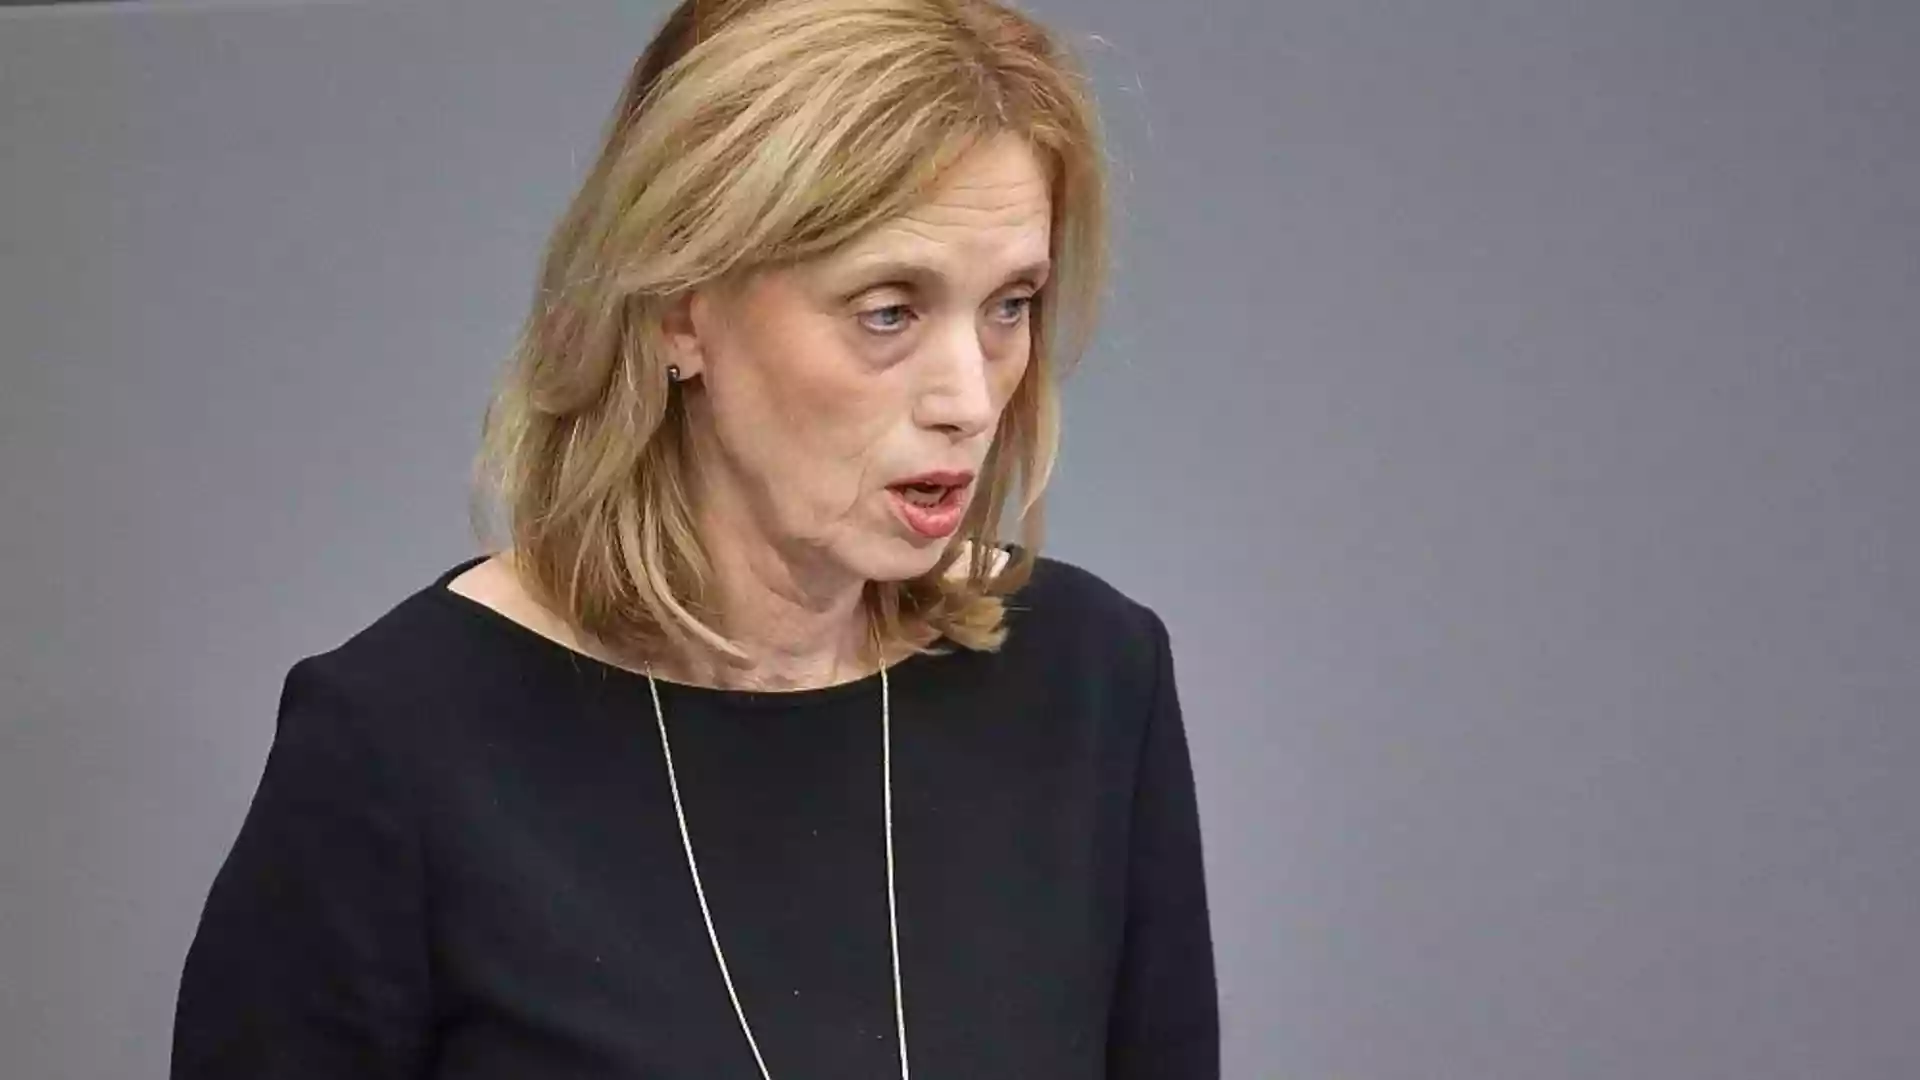
KI-Steuer: Prien fordert Besteuerung von Wertschöpfung
Veröffentlicht am: 29.10.2026 um 16:49 Uhr | dts-nachrichtenagentur, AD HOC NEWSPriens Vorschlag zur KI-Besteuerung
- Karin Prien fordert neue Formen der Besteuerung, wenn Wertschöpfung wesentlich durch Künstliche Intelligenz entsteht.
- Die CDU-Politikerin verbindet den Vorstoß mit bezahlbaren Mieten, Eigentumsbildung und besseren Chancen für junge Menschen.
- Karsten Wildberger hatte sich zuvor für eine Besteuerung von KI-Umsätzen ausgesprochen, seine Position danach aber korrigiert.
Prien fordert neue Steuer auf KI-Wertschöpfung
Die stellvertretende CDU-Bundesvorsitzende und Bundesfamilienministerin Karin Prien drängt auf eine Besteuerung von Wertschöpfung durch Künstliche Intelligenz. Wenn Wertschöpfung im Wesentlichen über KI funktioniere, müsse sie auch besteuert werden, sagte Prien dem „Stern“.
Debatte in der Union
Prien forderte zugleich neue Formen der Besteuerung, warnte aber vor Reformmüdigkeit. Der Staat müsse effizienter werden und der Sozialstaat teilweise zurückgebaut werden, damit wieder mehr Geld gezielt in Chancen für Kinder und Jugendliche fließen könne.
Mit ihrem Vorstoß beteiligt sich Prien an einer laufenden Grundsatzdebatte innerhalb der Union. Dabei stehen sich unterschiedliche Positionen zur Frage gegenüber, wie stark der Staat KI-Umsätze oder KI-bedingte Erträge steuerlich erfassen sollte.
Unterschiedliche Positionen zu KI-Umsätzen
Bundesdigitalminister Karsten Wildberger hatte sich ebenfalls dafür ausgesprochen, Umsätze aus Künstlicher Intelligenz in Deutschland zu besteuern. Kurz darauf rückte er von dieser Position ab.
Bundeswirtschaftsministerin Katherina Reiche lehnt eine solche Steuer bislang ab. Auch Bundeskanzler und CDU-Parteichef Friedrich Merz steht einer KI-Besteuerung kritisch gegenüber.
Fokus auf junge Generation
Prien begründete ihren Vorstoß vor allem mit den Chancen junger Menschen. Die Erträge aus KI dürften nicht nur wenigen zugutekommen; zugleich müsse das Wachstum ökologisch vertretbar sein.
Junge Menschen müssten Eigentum bilden können, Mieten müssten bezahlbar bleiben und jeder müsse eine Familie ernähren können. Außerdem müsse stärker darüber gesprochen werden, welche Folgen KI und der Wandel der Arbeitswelt für Berufslaufbahnen junger Menschen haben.
Der Vorstoß fällt in eine breitere Debatte darüber, wie der Staat auf die wirtschaftlichen Folgen generativer Künstlicher Intelligenz reagieren soll. Im Zentrum steht die Frage, ob klassische Steuerquellen aus Arbeit und Unternehmensgewinnen ausreichen, wenn Unternehmen mit weniger Beschäftigten hohe Umsätze erzielen und digitale Systeme einen wachsenden Teil der Wertschöpfung übernehmen.
Steuerpolitischer Zielkonflikt
Eine spezielle KI-Steuer könnte darauf abzielen, zusätzliche Einnahmen aus KI-basierten Umsätzen, Gewinnen oder Produktivitätsgewinnen zu erzielen. Jede dieser Varianten hätte jedoch andere Folgen: Eine Umsatzabgabe würde stärker an der Geschäftstätigkeit ansetzen, während eine Gewinnbesteuerung näher an der tatsächlichen wirtschaftlichen Leistungsfähigkeit läge. Zugleich bestünde das Risiko, Investitionen und Entwicklung in Deutschland zu verteuern oder bestehende Abgrenzungsprobleme zwischen klassischer Software und KI zu verschärfen.
Priens Argument verbindet die Steuerdebatte mit Verteilungsfragen. Wenn KI Arbeitsabläufe verändert und Erträge stärker bei kapitalintensiven Unternehmen konzentriert, rücken Wohnkosten, Eigentumsbildung, Familienfinanzierung und die Zukunft sozialer Sicherungssysteme gemeinsam in den Blick. Für die weitere politische Auseinandersetzung entscheidend wird daher sein, welche Bemessungsgrundlage, welcher Anwendungsbereich und welche Verwendung möglicher Einnahmen vorgesehen wären.
Stern: „Künstliche Intelligenz: CDU-Vize Karin Prien drängt auf KI-Steuer“ (29.10.2026)
Der Artikel berichtet ebenfalls über Priens Forderung und hebt die zuvor geäußerte Unterstützung von Karsten Wildberger für eine Besteuerung von KI-Umsätzen hervor. Damit bestätigt er den Kern des Vorstoßes und setzt den Schwerpunkt auf die innerpolitische Debatte.