Sonder-AfA für Mietwohnungen: BFH verlangt tatsächlich mehr Wohnungen
Veröffentlicht am: 02.11.2026 um 11:39 Uhr | Redaktion boerse-global.de
Die steuerliche Förderung von Investitionen in Wohnraum unterliegt strengen gesetzlichen Voraussetzungen, wie die finanzgerichtliche Rechtsprechung und die Beratungspraxis verdeutlichen. Im Mittelpunkt steht dabei wiederholt die Frage, wann eine Maßnahme tatsächlich zur Entstehung neuen Wohnraums führt.
Nach einem Urteil des Bundesfinanzhofs (Az. IX R 24/24), über das der LBS-Infodienst Recht und Steuern in einem Bericht vom 2. November 2026 informierte, setzt die Sonderabschreibung für den Mietwohnungsneubau zwingend voraus, dass sich die Gesamtzahl der Wohnungen auf dem jeweiligen Grundstück tatsächlich erhöht.
In dem verhandelten Fall hatte ein Eigentümer durch Umbauarbeiten zwar eine Wohnung geschaffen, dabei jedoch die Gesamtzahl der Wohnungen auf dem Areal nicht vergrößert. Der Bundesfinanzhof verwehrte ihm daraufhin die Begünstigung.
Nach Auffassung der obersten Finanzrichter entsteht eine neue Wohnung im Sinne des Einkommensteuergesetzes (EStG) weder durch einen bloßen neuen Zuschnitt noch durch die reine Herstellung des Objekts, sondern ausschließlich durch einen zusätzlichen Wohnungsbestand.
Vorgaben für Sonderabschreibungen und Förderkredite
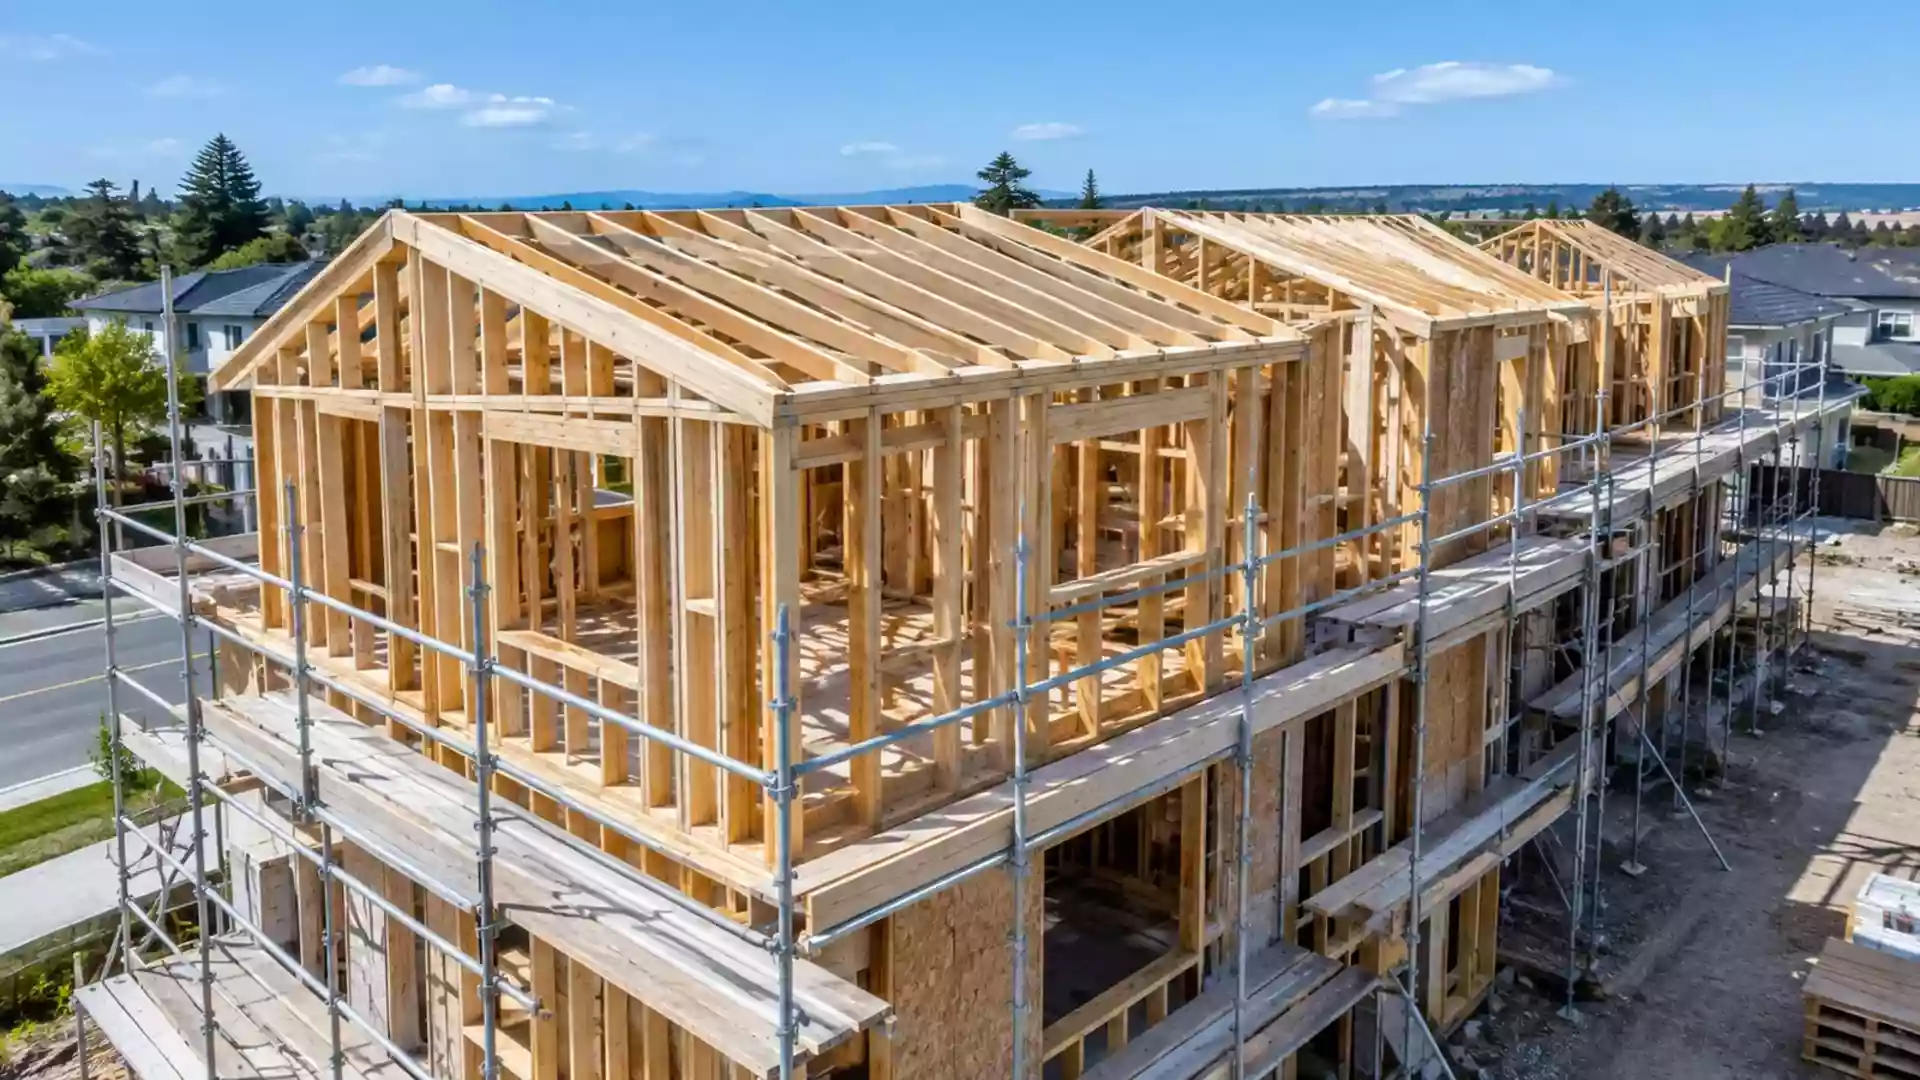
Die Praxis zeigt, dass die Sonderabschreibung nach § 7b EStG vor allem bei umfassenden Neubauprojekten vermarktet wird. Ein Anbieter in Fulda stellt bei einem Projekt mit acht Townhouses in Holzbauweise am Franzosenwäldchen für Kapitalanleger eine zusätzliche Sonder-AfA von 20 % nach § 7b EStG in Aussicht.
Die Einheiten mit 4,5 bis 6 Zimmern und etwa 132 bis 165 Quadratmetern Wohnfläche sind als Effizienzhaus 40 mit QNG-PLUS-Zertifizierung konzipiert. Laut den Angaben des Anbieters seien zudem bis zu 250.000 Euro an KfW-Fördermitteln möglich, wovon 150.000 Euro zu tagesaktuell 1 % Zinsen gewährt werden könnten.
Wer sich mit den steuerlichen Feinheiten von Immobilien befasst, sollte die aktuellen Abschreibungsmöglichkeiten genau kennen. Dieser kostenlose PDF-Ratgeber erklärt Schritt für Schritt, wie Immobilienbesitzer und Gewerbetreibende von der degressiven AfA profitieren können. Maximalen Steuervorteil durch das Wachstumschancengesetz sichern
Neben der Sonderabschreibung spielen bei Investitionen weitere steuerliche Abschreibungsregeln eine wesentliche Rolle. Wie Steuerexperten in Rosenheim darlegen, ist bei begünstigten Neubauten grundsätzlich eine degressive AfA in Höhe von 5 % möglich.
Zugleich warnen Fachleute vor steuerlichen Fallstricken bei Bestandsimmobilien: Wer innerhalb von 3 Jahren nach dem Kauf mehr als 15 % der Gebäudeanschaffungskosten für bestimmte Sanierungsmaßnahmen aufwendet, fällt unter die Regelungen zu anschaffungsnahen Herstellungskosten und muss diese Beträge über viele Jahre hinweg abschreiben.
Rechtsprechung zu Miteigentum und Altersvorsorgekapital
Auch bei Maßnahmen an bestehenden Immobilien setzen Gerichte strikte Grenzen. Das Finanzgericht Münster entschied zu Sanierungskosten, dass die Steuerermäßigung nach § 35c EStG bei einer energetischen Sanierung eines nur teilweise im eigenen Eigentum stehenden Hauses lediglich in Höhe des jeweiligen Miteigentumsanteils gewährt werden darf.
Im zugrunde liegenden Streitfall war der Kläger zu einem Viertel Miteigentümer eines Zweifamilienhauses mit 247 Quadratmetern Wohnfläche, bewohnte selbst 157 Quadratmeter (rund 64 %) und ließ im Jahr 2020 auf eigene Kosten eine Kraft-Wärme-Kopplungs-Anlage (KWK) einbauen.
Die korrekte steuerliche Einordnung von Investitionen ist entscheidend, um kein Geld an das Finanzamt zu verschenken. Erfahren Sie in diesem gratis Leitfaden, wie Sie Sonderabschreibungen und andere steuerliche Instrumente nutzen, um Ihre Liquidität dauerhaft zu verbessern. Kostenlosen Leitfaden zur Abschreibung von A-Z herunterladen
Das Finanzamt änderte den bestandskräftigen Steuerbescheid nach § 173 Abs. 1 Nr. 1 der Abgabenordnung (AO), da das Miteigentum in der Anlage Energetische Maßnahmen nicht deklariert worden war; die Revision gegen diese Entscheidung wurde zugelassen.
Erleichterungen bestätigte der Bundesfinanzhof hingegen bei der erbrechtlichen Übernahme von Immobilienverbindlichkeiten. Mit Urteil vom 21. September 2026 (Az. X R 3/24, veröffentlicht am 29. Oktober 2026) entschied das Gericht, dass gefördertes Altersvorsorgekapital nach § 92a Abs. 1 Satz 1 Nr. 1 EStG auch zur Tilgung eines Darlehens verwendet werden darf, das der Erblasser für die Anschaffung oder Herstellung einer selbst genutzten Wohnung aufgenommen hatte.
Voraussetzung hierfür ist, dass der Zulageberechtigte als Alleinerbe zugleich Eigentümer der Immobilie und Darlehensschuldner wird. Die Vorinstanz, das Finanzgericht Berlin-Brandenburg (Urteil vom 18. Dezember 2023, Az. 15 K 15045/23), hatte ebenso entschieden; die Revision der Zentralen Zulagenstelle für Altersvermögen (ZfA) wies der Bundesfinanzhof zurück.