
Erbschaftsteuer: Kirchdörfer warnt vor Standort-Katastrophe
Veröffentlicht am: 12.10.2026 um 00:00 Uhr | dts-nachrichtenagentur, AD HOC NEWS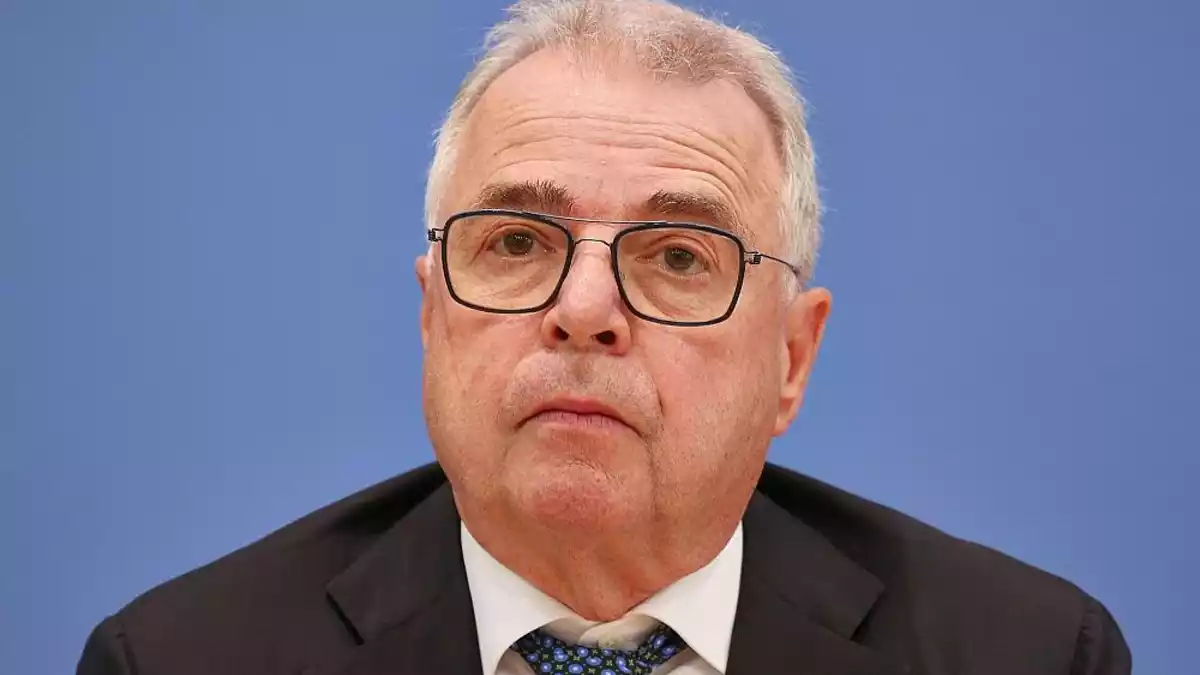
Kirchdörfer warnt vor Folgen für den Standort
- Rainer Kirchdörfer bezeichnet einen Wegfall der Verschonungsregeln als Katastrophe für den Standort Deutschland.
- Die Regeln schützen nach seiner Aussage Betriebsvermögen wie Fabriken, Maschinen und Patente.
- Das Bundesverfassungsgericht verhandelt am Montag und Dienstag über Verfassungsklagen gegen die Erbschaftsteuer-Regeln.
Der Chef der Stiftung Familienunternehmen, Rainer Kirchdörfer, warnt vor einer Katastrophe für den Standort Deutschland, sollten die Verschonungsregeln für Firmenerben bei der Erbschaftsteuer wegfallen. Die mündliche Verhandlung des Bundesverfassungsgerichts über Verfassungsklagen gegen die Erbschaftsteuer-Regeln beginnt am Montag und dauert zwei Tage.
Schutz für Betriebsvermögen
Kirchdörfer sagte der „Rheinischen Post“, die Verschonungsregeln für Betriebsvermögen wie Fabriken, Maschinen und Patente seien für Familienunternehmen existenziell wichtig. Sie dienten dazu, dass Familienunternehmen über Generationen hinweg bestehen könnten.
Fielen die Regeln weg, wäre das für den Standort Deutschland eine Katastrophe, warnte der Vorstand. Weitere Verschlechterungen der Standortbedingungen dürfe es auf keinen Fall geben.
Warnung vor weniger Investitionen
Das Ausland beneide Deutschland um seine große Vielfalt an kleinen, mittleren und großen Familienunternehmen, sagte Kirchdörfer weiter. Höhere Erbschaftsteuern auf Betriebsvermögen würden dazu führen, dass Familienunternehmen weniger Mittel für Investitionen zur Verfügung hätten.
Im Endeffekt könnten dadurch auch Arbeitsplätze verloren gehen. Es komme entscheidend darauf an, die Verschonungsregeln für Betriebsvermögen zu erhalten.
Verhandlung in Karlsruhe
Das Bundesverfassungsgericht verhandelt am Montag und Dienstag mündlich über Verfassungsklagen gegen die geltenden Erbschaftsteuer-Regeln. Im Zentrum steht damit die Frage, wie weit die steuerliche Verschonung von Betriebsvermögen reichen darf.
Die Verhandlung des Bundesverfassungsgerichts berührt einen grundlegenden Zielkonflikt des Erbschaftsteuerrechts: Betriebsvermögen soll vor einer steuerbedingten Zerschlagung geschützt werden, zugleich verlangt der Gleichheitsgrundsatz eine nachvollziehbare Begründung gegenüber Erben von Privatvermögen.
Privilegien und Schutz von Arbeitsplätzen
Nach geltendem Recht können Unternehmensübertragungen zu 85 Prozent und unter zusätzlichen Voraussetzungen vollständig steuerfrei bleiben. Maßgeblich sind unter anderem die Fortführung des Betriebs und die Einhaltung von Lohnsummen. Bei sehr großen Vermögen kann eine Verschonungsbedarfsprüfung greifen, die den Steuererlass an das verfügbare Privatvermögen des Erben knüpft.
Das Gericht hatte 2014 grundsätzlich anerkannt, dass der Erhalt von Unternehmen und Arbeitsplätzen eine besondere Behandlung rechtfertigen kann. Nun steht stärker im Mittelpunkt, ob die seit 2016 geltenden Regeln diesen Zweck ausreichend zielgenau verfolgen oder auch sehr große Übertragungen weitgehend von der Steuer freistellen.
Folgen für Nachfolge und Länderhaushalte
Eine Änderung könnte die Planung von Unternehmensnachfolgen erheblich beeinflussen. Denkbar wären engere Voraussetzungen, ein Freibetrag für Betriebsvermögen oder großzügigere Stundungen, damit die Steuer nicht kurzfristig aus der Substanz eines Unternehmens bezahlt werden muss. Zugleich würden Länderhaushalte berührt, denen die Erbschaftsteuer unmittelbar zufließt.
Mit einer sofortigen Entscheidung ist nicht zu rechnen. Die mündliche Verhandlung dient zunächst der Prüfung der Argumente und der verfassungsrechtlichen Leitlinien; bis zu einem Urteil gilt das bisherige Recht weiter.
Pressespiegel: Einigkeit, Unterschiede und offene Fragen
taz: „Erbschaftsteuer: Gerechter erben – geht das?“ (10.10.2026)
Der Beitrag ordnet die Verhandlung als Zusammenspiel zweier Verfahren ein und stellt die Gleichbehandlung von Privat- und Betriebsvermögen in den Mittelpunkt. Anders als die Stiftung Familienunternehmen betont er stärker die hohen steuerlichen Privilegien großer Unternehmenserben und mögliche Reformmodelle.
FOCUS online: „Karlsruhe verhandelt: Was sich für Erben jetzt ändern könnte“ (10.10.2026)
Der Artikel beschreibt die geltenden Verschonungsregeln, die Verhandlungsschwerpunkte und mögliche Ausgänge des Verfahrens. Er hebt neben der Kritik an den Privilegien auch die Argumentation hervor, Betriebsvermögen sei stärker gebunden als frei verfügbares Privatvermögen.
Übereinstimmend steht die verfassungsrechtliche Prüfung der Steuerprivilegien für Firmenerben im Zentrum. Unterschiede zeigen sich vor allem bei der Gewichtung: Während die Stiftung vor Folgen für Investitionen und Arbeitsplätze warnt, richten die Beiträge den Blick zusätzlich auf Gleichbehandlung und die Begrenzung großer Steuerbefreiungen.


